

Indice de contenidos
- 1 Consulte cada software homologado por el SENIAT
- 2 Antes de hacer cualquier cambio, asegúrese de tener respaldo de toda la información
- 3 Analizar el tipo de software que tiene la empresa
- 4 Las API utilizadas por las imprentas digitales para recibir y enviar la información de sus clientes ¿deben estar homologadas?
- 5 Instalar un software homologado: buena oportunidad para hacer limpieza en casa
- 6 ¿Cómo evalúo que clientes y/o partidas eliminar?
- 7 ¿A qué sanciones se debe enfrentar mi empresa si no cumplo lo estipulado en las Providencias 102 y 121?
Las providencias promulgadas por el SENIAT en diciembre 2024, SNAT/2024/000102 y SNAT/2024/000121, sobre documentos electrónicos y adopción de un software homologado de facturación, deben asumirse en las organizaciones como una oportunidad de análisis y mejora de los procedimientos administrativos vigentes. Si bien es cierto que representará en muchos de los casos un cambio de paradigma, también es verdad que puede significar la mejora de los mecanismos de control dentro de la entidad. Veamos algunas claves sobre cómo enfocar esta labor:
Consulte cada software homologado por el SENIAT
El día de ayer, 19 de marzo de 2025, el SENIAT promulgó la lista de los softwares y versiones autorizadas para la emisión de facturas y otros documentos fiscales. En dicha lista se incluyó una coletilla muy importante a tomar en cuenta: «Las versiones anteriores de estos sistemas y cualquier otra variante de los mismos no incluidos en esta lista NO ESTÁN AUTORIZADOS.» Esto significa que la empresa puede contar con uno de los programas enumerados, pero si su versión no es la especificada, no cumplirá con lo establecido en la Ley.
Antes de hacer cualquier cambio, asegúrese de tener respaldo de toda la información
Aunque es una medida básica, he visto a muchas organizaciones perder gran cantidad de información por no realizar los respaldos necesarios. Consulte con sus asesores de sistemas este punto. Asegúrese que en el futuro podrá consultar, por algún medio, la base de datos del programa que opera en la actualidad.
Analizar el tipo de software que tiene la empresa
El tiempo y esfuerzo de la adopción de un software homologado variará considerablemente dependiendo del tipo de programa que utilice el contribuyente. Veamos cada caso:
- El contribuyente utiliza un software desarrollado por una empresa venezolana de primer nivel, con oficinas en nuestro país. Posiblemente este caso sea el que requiera menor esfuerzo de implementación. Si su organización utiliza un programa de primera línea, con versiones actualizadas según el listado emitido por el SENIAT, es muy posible que la adopción se pueda verificar en un tiempo muy breve.
- Conozco varias organizaciones que usan versiones muy antiguas de los programas. Estas empresas deberán informarse cuidadosamente sobre las modificaciones y mejoras que tiene la versión más reciente a fin de incorporar estas características a sus nuevos procedimientos administrativos. Solo se podrá adoptar la versión señalada en la página web del SENIAT, de cada uno de los software homologados.
- El contribuyente utiliza un software desarrollado en el extranjero. En este caso deberá consultar a su asesor local si este programa seguirá funcionando en Venezuela y se adaptará a lo dispuesto en la Providencia 121. De hecho, varias casas del exterior no tienen previsto adaptarse a esta nueva normativa.
- El contribuyente utiliza un programa desarrollado a su medida. Lo primero que deberá chequear es la existencia de los manuales y especificaciones que soporten la creación y modificaciones del software, lo cual no siempre ocurre. En la mayoría de los casos, estos programas fueron desarrollados por diferentes personas, en distintas épocas y, posiblemente, muchos de estos técnicos ya no trabajen en la organización. Esto hace de esta situación una de las más vulnerables. En este caso, la entidad debe analizar cuidadosamente sus alternativas. Es oportuno destacar que en el listado del SENIAT se encuentran varios casos de este tipo: empresas de comida rápida, papelería y telecomunicaciones entre otras.
Las API utilizadas por las imprentas digitales para recibir y enviar la información de sus clientes ¿deben estar homologadas?
Las imprentas digitales reciben y envían la información de sus clientes a través de una API. Estas aplicaciones integran el servicio de facturación digital con el sistema administrativo de cada empresa. Dichas API deberán estar homologadas ya que intervienen de manera directa en el proceso de facturación y deben garantizar la integridad de la información manejada. Esta observación es válida, de igual manera, para las organizaciones que utilizan máquinas fiscales.
Instalar un software homologado: buena oportunidad para hacer limpieza en casa
En toda organización, con el paso del tiempo, los archivos se van cargando de elementos que pierden vigencia: clientes que ya no existen, cuentas por cobrar totalmente irrecuperables, archivos duplicados por errores en la transcripción y otros muchos que Ustedes estarán recordando al leer este post. Con el cambio de programa, bien por actualización o bien por nueva adquisición, aprovechemos para “limpiar la casa” y comenzar con los archivos saneados.
¿Cómo evalúo que clientes y/o partidas eliminar?
Si en su organización están cambiando de sistema y deben crear las bases de datos desde cero, les recomiendo evaluar los elementos a incluir en el nuevo programa. Esta recomendación cobra fuerza si consideramos el poco tiempo con que contamos para realizar la adopción del software homologado.
Por ejemplo, puede seleccionar un periodo de tiempo y eliminar los elementos que no han tenido movimiento en ese lapso. Veamos algún ejemplo:
Una empresa se dedica a vender licencias o suscripciones anuales de sus productos. Es obvio que el lapso de análisis debe ser mayor un año, ya que los clientes adquieren los productos de manera anual. Esta organización debe tener un trato muy diferente a otra que vende productos de consumo masivo, donde cada cliente hace, como mínimo, un pedido mensual. Para este último caso, eliminar a los clientes que no hayan comprado en el último año pareciera razonable. Como siempre, debe evaluarse cada empresa por separado, analizando sus peculiaridades. Recuerde que usted y sus asesores son los que mejor conocen sus operaciones.
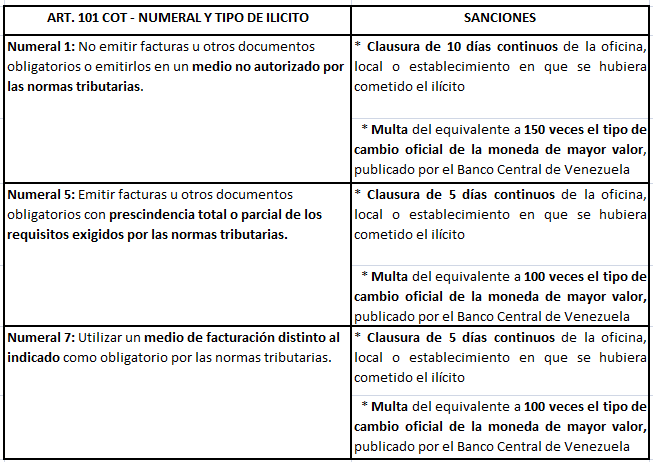
¿A qué sanciones se debe enfrentar mi empresa si no cumplo lo estipulado en las Providencias 102 y 121?
El artículo 101 del Código Orgánico Tributario, establece las fallas en las que incurriría una entidad que no cumpla con lo establecido en las Providencias 102 y/o 121. Veamos la siguiente tabla:
Estimado lector, el trabajo a realizar es arduo. Veámoslo, en cada caso, como una oportunidad de mejora. Por favor, no dejemos para última hora lo que debemos analizar desde ya.
¡Nos hablamos en el próximo post!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!











