

Indice de contenidos
- 1 ¿Qué documentos digitales se ven afectados por la Providencia 102?
- 2 ¿Qué hay de novedoso en esta normativa?
- 3 ¿Quiénes están obligados a emitir documentos digitales?
- 4 ¿Qué debemos considerar una operación comercial?
- 5 ¿Cuáles son las actividades que están excluidas de la aplicación de la Providencia 102?
- 6 ¿Qué debo entender por medio digital?
- 7 Yo tengo este tipo de negocio… ¿Estoy obligado a emitir documentos digitales?
- 8 ¿Puedo acogerme a este tipo de facturación de manera voluntaria?
- 9 ¿La Providencia 102 sustituye a la Providencia 0071 (máquinas fiscales)?
- 10 ¿Cómo facturo si tengo inconvenientes con la luz o el servicio de internet?
- 11 Entonces, ¿cuál es la clave para entender esta Providencia?
El 19 de diciembre del 2024, en la Gaceta Oficial número 43.032, se publicó la Providencia Administrativa SNAT/2024/000102, donde se dan a conocer las nuevas pautas que regirán la emisión de documentos digitales en Venezuela. Veamos cuáles son los puntos más resaltantes de la misma:
¿Qué documentos digitales se ven afectados por la Providencia 102?
Los documentos que se incluyen en esta disposición de la Administración Tributaria son:
- Facturas
- Notas de Débito
- Notas de Crédito
- Guías de despacho
- Comprobantes de retención de IVA e ISLR
Es oportuno acotar que la emisión de documentos digitales no es un tema nuevo en nuestro país. La Providencia No. SNAT/2014/0032, publicada en la Gaceta Oficial No. 40.488 del 02 de septiembre de 2014, ya regulaba la emisión de este tipo de documentos realizados por los prestadores de servicios masivos (más de 10.000 facturas al mes). Sin embargo, en el 2024, se eliminó el monto mínimo de documentos mensuales y todas las organizaciones pueden optar por los medios digitales (previa aprobación del SENIAT).
¿Qué hay de novedoso en esta normativa?
En la Providencia 102 se incluyen los comprobantes de retención, documento no presente en las anteriores normas legales.
Para el caso del comprobante de retención del ISLR debemos recordar que no existe un modelo predeterminado a nivel legal. Se han estandarizado varias plantillas que recogen los datos básicos mencionados en el Decreto 1808, y que cada organización, dependiendo del programa administrativo que utilice, entrega a sus proveedores.
Por otro lado, los comprobantes de retención del IVA sí se encuentran regulados por el SENIAT. Así pues, las organizaciones que estén obligadas a emitir documentos digitales, o que se acojan a esta modalidad, tendrán que emitir los comprobantes de retención a través de una imprenta digital.
¿Quiénes están obligados a emitir documentos digitales?
Este es quizás el tema más consultado. Veamos qué organizaciones deben, de manera obligatoria, utilizar medios digitales:
- Las personas naturales y/o jurídicas que efectúen operaciones comerciales exclusivamente a través de medios electrónicos o portales webs (Art. 4).
- Las personas naturales y/o jurídicas obligadas al uso de máquinas fiscales. Por ejemplo: alimentos, repuestos de vehículos, farmacias, hoteles y restaurantes… que realicen simultáneamente operaciones a través de medios electrónicos o un portal web (Art. 5).
¿Qué debemos considerar una operación comercial?
Son aquellas regidas por el Código de Comercio en sus artículos 2 y 3. Los servicios prestados por los profesionales en el libre ejercicio de su profesión: contadores, médicos, ingenieros… no son consideradas operaciones comerciales, sino civiles, y, por tanto, no están sujetas a lo establecido en la Providencia 102.
Es importante destacar que estos profesionales realizan actividades civiles solamente al prestar sus servicios. Veamos el siguiente ejemplo: un médico establece una empresa de importación y distribución de insumos hospitalarios, los cuales comercializa, exclusivamente, a través de la web de su compañía. En este caso, la importadora deberá cumplir con lo establecido en la Providencia 102. Parece obvio, pero esta es una consulta real que nos formularon en días pasados. Aún recuerdo la cara de mi cliente cuando exclamó: ¡Yo soy médico! ¿Por qué debo acatar esta norma?…
¿Cuáles son las actividades que están excluidas de la aplicación de la Providencia 102?
Las actividades excluidas de la Providencia 102 son las mismas que figuran en el artículo 3 de la Providencia SNAT/2011/0071. Algunas de ellas son:
- Venta de bienes inmuebles
- Importaciones no definitivas de bienes muebles
- Las operaciones realizadas por los bancos
- Los servicios prestados bajo relación de dependencia
- Los servicios de transporte
¿Qué debo entender por medio digital?
No hay un concepto legal que nos permita dar respuesta a este punto. Se debe analizar cada caso por separado. Veamos tres ejemplos diferentes entre sí:
- Ejemplo 1: Una peluquería utiliza sus redes sociales para atraer clientes a su local. La prestación del servicio se realiza en el establecimiento, donde se emite la factura correspondiente.
- Ejemplo 2: Una compañía utiliza WhatsApp para suministrar a sus clientes información acerca de sus productos (disponibilidad, tallas, precios…). El cliente acude a la tienda para escoger y comprar los productos.
- Ejemplo 3: La Sra. XX vende todas sus artesanías utilizando un conocido portal de comercio electrónico. La entrega se hace de manera personal en un punto acordado entre el comprador y el vendedor.
Como vemos, cada situación es única. Analicemos cada caso:
- Ejemplo 1: En este caso solamente hablamos de publicidad. La venta se perfecciona en la tienda de la empresa. En este caso, no podemos considerar que haya venta por medios electrónicos.
- Ejemplo 2: La misma situación se presentaría con la empresa que suministra información a sus clientes por WhastApp. La venta se realiza en las instalaciones del vendedor.
- Ejemplo 3: La Sra. XX cierra sus ventas a través del portal de comercio electrónico. El modo en que se entrega la mercancía es independiente de la forma en que se realizó el acto de comercio. Ahora bien, es importante destacar que uno de los requisitos para optar a la facturación electrónica es contar con la licencia de actividades económicas, lo que hace imprescindible que la Sra. XX obtenga tal documento.
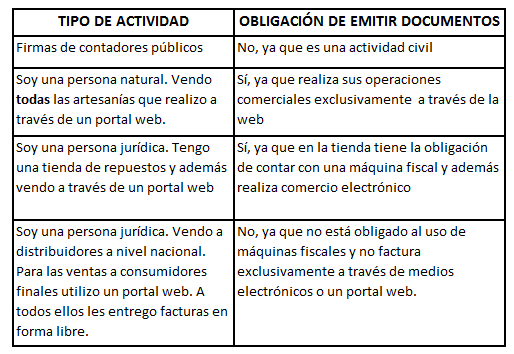
Yo tengo este tipo de negocio… ¿Estoy obligado a emitir documentos digitales?
Veamos la siguiente tabla:
¿Puedo acogerme a este tipo de facturación de manera voluntaria?
Sí, podrán hacerlo:
- Las personas jurídicas autorizadas por el SENIAT y que no estén obligadas exclusivamente al uso de máquinas fiscales
- Las personas jurídicas previamente autorizadas por el SENIAT que ya emitían facturas digitales para el momento de la promulgación de esta Providencia.
¿La Providencia 102 sustituye a la Providencia 0071 (máquinas fiscales)?
No. La Providencia SNAT/2011/0071, que establece, entre otros aspectos, quienes deben utilizar máquinas fiscales, va a seguir aplicándose. Este punto es fundamental, ya que si una empresa utiliza este medio de facturación y, además, realiza comercio electrónico, está obligada a emitir documentos digitales, pero manteniendo el uso de sus máquinas fiscales. Expliquemos este punto con un ejemplo. La empresa YY cuenta con una red de farmacias. A la vez vende productos en su página web. En este caso:
- Se mantendrán las máquinas fiscales en cada una de las tiendas
- Se realizarán facturas digitales para sus ventas a través de internet. En la actualidad, las facturas que se realizan para soportar estas ventas son emitidas por la caja registradora del establecimiento que atendió el pedido.
En el libro de ventas de la empresa YY deberá aparecer la información relativa tanto a las máquinas fiscales como a las facturas digitales.
Es importante destacar que ciertos requisitos de facturación que aparecen en la Providencia 0071 no están estipulados en la norma 102. De hecho, en las disposiciones finales de la Providencia 102 se establece “Todo lo no previsto en esta Providencia Administrativa se regirá por lo establecido en la Providencia Administrativa SNAT/2011/0071…”
¿Cómo facturo si tengo inconvenientes con la luz o el servicio de internet?
La Providencia 102 establece las siguientes medidas de contingencia:
- Falla del servicio de internet, puede utilizar una aplicación móvil para la emisión de los documentos
- Falla del dispositivo móvil, podrá utilizar la aplicación offline
- Falla del servicio eléctrico, se utilizará un talonario elaborado por una imprenta autorizada. El número de documento irá precedido de la palabra “contingencia”.
Superada la contingencia, se deben registrar en el sistema los documentos emitidos y archivar los soportes físicos.
Estos procedimientos, que a simple vista parecen fáciles de implementar, en la realidad ameritan un análisis mucho más detallado. A fin de cumplir adecuadamente las normas legales, será imprescindible suministrar un adiestramiento exhaustivo al personal de ventas y facturación.
Entonces, ¿cuál es la clave para entender esta Providencia?
A fin de prestar una asesoría responsable, recomendamos seguir los siguientes pasos:
- Leer, de manera detallada, las Gacetas Oficiales donde se publica cada normativa. Lo ideal es crear mesas de trabajo con otros profesionales y colegas a fin de discutir los diferentes aspectos señalados en la fuente legal.
- Comprender que no existen respuestas globales. Cada cliente es un mundo, cuenta con un modelo de negocio propio y tiene características particulares. Debemos conocer a fondo la manera de operar de nuestros clientes antes de emitir nuestra opinión profesional.
- Ante la duda debemos formular la consulta ante el SENIAT, a fin de establecer los procedimientos adecuados para cada caso en particular.
Espero que esta información sirva para aclarar algunas dudas comunes sobre esta nueva normativa. Queda mucho camino por delante y la Administración Tributaria deberá dar respuesta a múltiples consultas de los contribuyentes. Los mantendremos al tanto de los aspectos relevantes que vayan surgiendo.
¡Nos hablamos en el próximo post, amigo lector!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!











