
Indice de contenidos
- 1 ¿Son deducibles del ISLR todos los pagos de nómina que realiza la empresa?
- 2 ¿En qué ley?
- 3 Palabras claves
- 4 Información soportada y consistente
- 5 No lo diga, escríbalo
- 6 El recibo de pago: el gran aliado del patrono
- 7 Equipos de seguridad industrial
- 8 Prestaciones sociales
- 9 Otras obligaciones…
- 10 Beneficios sociales que no son salario
- 11 Beneficios declarados por la empresa Vs. las utilidades canceladas a los trabajadores
- 12 ¿Y la nómina de los directivos?
- 13 ¿Quiénes deben ser considerados directores, gerentes y administradores?
Los gastos de nómina deben ser analizados con gran cuidado en todas las organizaciones. Tanto a nivel de cálculo como a nivel de ISLR. Recordemos que cada erogación debe tener unas características específicas para ser considerada costo o gasto deducible. Veamos algunos puntos de interés.
¿Son deducibles del ISLR todos los pagos de nómina que realiza la empresa?
No. Para que un pago de personal sea deducible a efectos del ISLR la empresa debe haber cumplido con “todas las obligaciones inherentes a su condición de patrono establecidas en la Ley.” (Art. 27, numeral 1, Ley del Impuesto Sobre la Renta – LISLR). Esta afirmación cobra especial relevancia si consideramos el peso que los gastos laborales tienen dentro de toda organización, especialmente, las que prestan algún servicio. Por ejemplo, empresas de limpieza, firmas profesionales y compañías de mantenimiento.
Es oportuno destacar que se habla de todas las obligaciones como patrono, por lo que debemos revisar cada uno de los aspectos procedimentales establecidos en las diferentes leyes. Es fundamental cumplir con cada una de ellas, tanto en método como en plazos.
¿En qué ley?
Todas las normas jurídicas que indiquen obligaciones de los patrones para con los trabajadores. Entre muchas otras se encuentran:
- Ley de Impuesto Sobre la Renta (LISLR)
- Ley Orgánica del Trabajo, los Trabajadores y las Trabajadoras (LOTTT)
- Ley del Seguro Social (LSSO)
- Ley del Régimen Prestacional de Empleo (LRPE)
- La Ley del Régimen Prestacional de Vivienda y Hábitat (FAOV)
- Ley del INCES
- Ley Orgánica de Prevención, Condiciones y Medio Ambiente de Trabajo (LOPCYMAT)
- Ley de Protección de las Pensiones de Seguridad Social Frente al Bloqueo Imperialista
- Ley de Drogas
- Ley Orgánica de Deporte
Palabras claves
Debemos estar muy pendientes de cualquier ley donde aparezcan las siguientes frases: “el patrono deberá…” y/o “el trabajador tiene derecho a…”. Ambas frases indican la existencia de obligaciones patronales.
Información soportada y consistente
El cumplimiento de lo establecido en cada una de las leyes debe estar adecuadamente documentado y archivado. Comprobar que cada aspecto legal ha sido cubierto es fundamental para que los gastos de nómina sean deducibles.
No lo diga, escríbalo
Si en una ley encontramos la frase “el trabajador debe estar informado de…”, se deben elaborar comunicaciones escritas, a cada trabajador, notificando lo establecido en la norma. Dichas notificaciones deben estar aceptadas por el trabajador y debidamente archivadas, tanto en las carpetas generales de RR. HH. como en el expediente particular de cada empleado.
Recuerde que la información habrá sido legalmente transmitida cuando el trabajador acepte, con su firma y huella, el contenido de la notificación. De igual forma, se deberá establecer por escrito las condiciones de trabajo y pago del salario para cada uno de los trabajadores.
El recibo de pago: el gran aliado del patrono
Entregar el recibo de pago, especificando cada uno de los conceptos de las asignaciones y deducciones, es la única prueba que tiene el patrono para demostrar lo que efectivamente cancela a sus empleados. De igual forma, es la prueba de que el pago del salario se ha realizado. Una transferencia bancaria a nombre del trabajador, sin el debido respaldo, no debería ser suficiente.
Se recomienda archivar una copia firmada por el trabajador, tanto en su expediente personal como en el archivo general de RR. HH. Las retenciones parafiscales se realizarán siguiendo las pautas de cada ley específica y deberán contar con los correspondientes soportes que avalen su cálculo.
Equipos de seguridad industrial
Suministrar a los trabajadores equipos de seguridad idóneos, implica, en muchos de los casos, el uso de recursos significativos. Demostrar que dichos elementos cumplen con los requisitos técnicos exigidos es fundamental, sobre todo, cuando se trabaja con materiales peligrosos, maquinaria pesada, electricidad y/o altas temperaturas.
De igual forma, se debe comprobar que el trabajador ha entendido cómo utilizar las protecciones que le han sido asignadas y conoce el peligro de no hacerlo. Es por todo ello, que se deben cumplir todos los pasos legales necesarios para que este importante gasto sea deducible y aprovechado al máximo, tanto por los trabajadores como por la organización.
Es oportuno recordar algunas obligaciones del patrono, establecidas en la LOTTT, con respecto a este punto:
- Depositar a cada trabajador, trimestralmente, por concepto de garantía de prestaciones sociales, el equivalente de 15 días de salario, calculado al último salario devengado.
- Solicitar por escrito, a cada trabajador, la autorización para que la garantía de prestaciones sociales pueda ser acreditada en la contabilidad de la empresa.
- Informar al trabajador, trimestralmente y en forma detallada, el monto acreditado o depositado por concepto de garantía de prestaciones sociales
- Cancelar anualmente los intereses generados por la garantía de prestaciones sociales, salvo que el trabajador, mediante manifestación escrita, decida capitalizarlos.
- Otorgar los anticipos de prestaciones sociales de acuerdo con los parámetros establecidos en la Ley.
Otras obligaciones…
- Elaborar los libros de vacaciones y realizar los correspondientes exámenes de salud, pre y posvacacionales.
- Comunicar a los trabajadores cualquier cambio en el cálculo y forma de pago de la nómina, como, por ejemplo, comisiones.
El Art. 105 de la LOTTT establece aquellos beneficios que no tienen carácter salarial, salvo que en convenciones colectivas o individuales se haya estipulado lo contrario. Entre los mismos encontramos:
- Servicios de los centros de educación inicial
- Beneficio de alimentación, de acuerdo con la ley que regula la materia
- Gastos médicos, farmacéuticos y odontológicos
- Ropa de trabajo
- Útiles escolares y juguetes
- Becas, cursos de capacitación, formación o especialización
- Gastos funerarios
La empresa deberá diseñar las políticas correspondientes para cada tipo de beneficio, estableciendo, entre otros aspectos, cuando surge el derecho al mismo, forma de pago y monto. Los procedimientos respectivos deben ser comunicados, por escrito, a cada trabajador. De igual forma, se debe contar con todas las facturas, ajustadas a las pautas legales, de los proveedores de servicios de alimentación, útiles escolares, servicios educativos y seguros funerarios
Beneficios declarados por la empresa Vs. las utilidades canceladas a los trabajadores
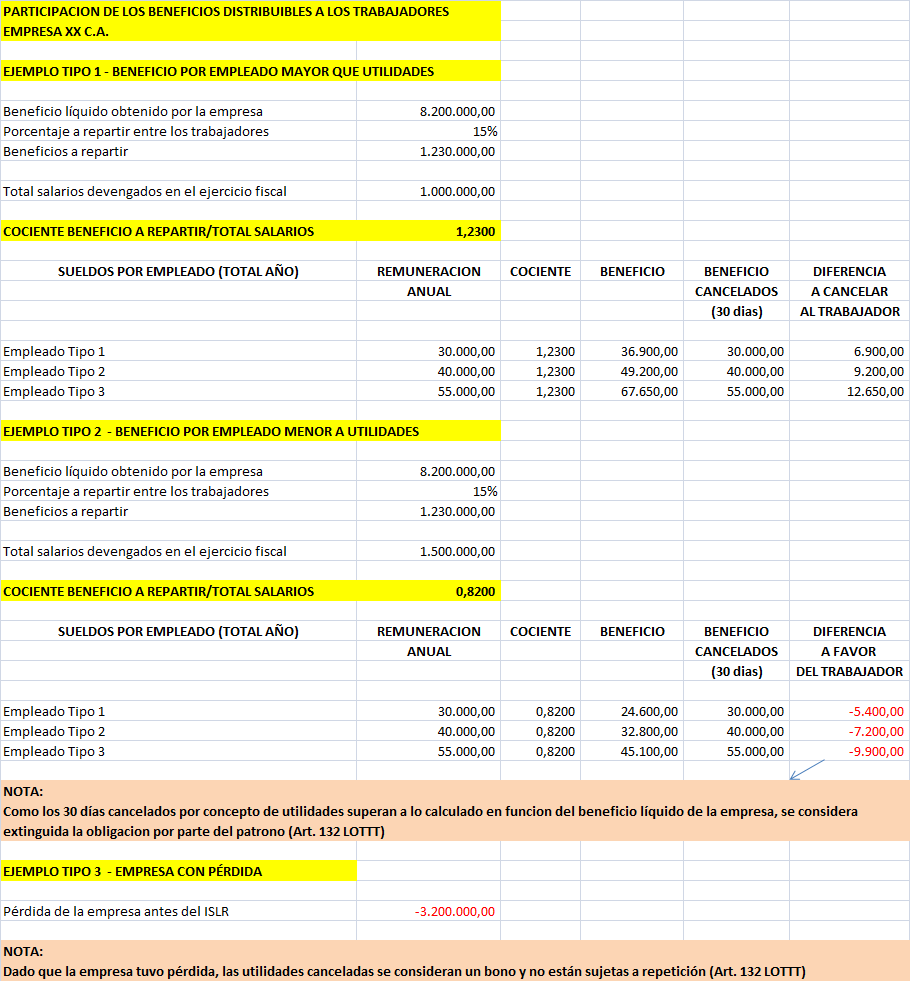
De acuerdo con el Art. 131 de la LOTTT, “las entidades del trabajo deben distribuir, entre sus trabajadores, el 15% de los beneficios líquidos obtenidos en su ejercicio anual”. Este mismo artículo establece que el límite mínimo, por trabajador, es de 30 días y el máximo de 120.
Por otro lado, en los dos meses siguientes al cierre de cada ejercicio, las entidades de trabajo que han cancelado menos de 120 días, deberán pagar cualquier diferencia que hubiere entre el monto de utilidades efectivamente pagadas, contra la cantidad que corresponda por participación en los beneficios de la empresa (Art. 137 LOTTT). El realizar este cálculo es obligatorio para todas las entidades de trabajo.
Veamos los tres casos que se pueden presentar:
¿Y la nómina de los directivos?
Debemos recordar que los sueldos y demás remuneraciones pagados a los directores, gerentes y administradores de compañías anónimas, así como a sus cónyuges y descendientes menores, no pueden exceder del 15 % del ingreso bruto obtenido por la empresa en el ejercicio gravable. El exceso, entre el total cancelado y el monto deducible, deberá ser considerado una partida conciliatoria al momento de elaborar la declaración anual del ISLR.
¿Quiénes deben ser considerados directores, gerentes y administradores?
Son considerados directores, gerentes y administradores:
- Quienes sean designados como tales en el documento constitutivo y estatutos
- Las personas que califique como tales el Código de Comercio
- Las personas que tengan a su cargo la dirección o gestión general de los negocios de la sociedad.
- Los gerentes de la empresa que obtengan una remuneración anual superior al 75 % de la obtenida por cualesquiera de los directores, gerentes o administradores generales de esa sociedad.
Como podemos ver, el análisis de los gastos de nómina es complejo y tiene muchas aristas. Sin embargo, el cumplir con todas las obligaciones garantizará la deducibilidad de cada erogación.
¡Nos hablamos en el próximo post, amigo lector!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!











