
Indice de contenidos
- 1 Conociendo la experiencia de mi cliente
- 2 ¿Qué tipo de contribuyente es José?
- 3 En Venezuela, ¿qué norma contable regula a los criptoactivos?
- 4 José, ¿cuándo debe considerar que el criptoactivo le pertenece?
- 5 Entonces, si me pagan utilizando un criptoactivo, ¿cómo calculo mis ingresos?
- 6 Entonces, ¿qué ingresos debe declarar en su declaración de ISLR anual?
- 7 La historia sigue: venta de criptoactivos
- 8 Retenciones de ISLR en la fuente: cliente venezolano
- 9 Retenciones de ISLR en la fuente: cliente del exterior
En días pasados atendí una consulta de un cliente nuevo con respecto a los ingresos que debía declarar, por percibir sus honorarios profesionales en criptoactivos. Considero que esta experiencia es lo suficientemente interesante como para compartirla con todos ustedes. Veamos los puntos básicos de mi trabajo con “José” (así llamaremos a mi cliente).
Conociendo la experiencia de mi cliente
José es un especialista en informática, programa y desarrolla proyectos para diferentes empresas, algunas de ellas en el país, otras en el exterior. Los servicios son prestados desde sus oficinas en Venezuela. Algunas empresas le cancelan sus honorarios utilizando un determinado criptoactivo y mi cliente tiene dudas sobre los ingresos que debe declarar a nivel de ISLR.
¿Qué tipo de contribuyente es José?
Lo primero que debemos saber es qué tipo de contribuyente es José. Para ello debemos formular dos preguntas básicas:
- ¿Los honorarios los factura como persona natural o a través de una persona jurídica?
- Si lo hace como persona natural, es residente, o no, a nivel fiscal.
Para el caso que nos ocupa, José factura como persona natural y es residente a nivel fiscal en Venezuela. Aunque ha tenido que viajar a las oficinas de algún cliente en el exterior, sus ausencias del país solo han sido por 2 o 3 semanas al año. Debido a ello, ha pasado más de 183 días en Venezuela, en el año calendario 2024. Recordemos que este es el requisito mínimo, para considerar a una persona natural como residente fiscal. Estima que en el 2025 la experiencia sea similar.
En resumen, José tributará, en principio, como persona natural residente. Es importante acotar que los ingresos son originados en el país, lugar donde se desarrollan las actividades que producen el enriquecimiento.
En Venezuela, ¿qué norma contable regula a los criptoactivos?
La Federación de Colegios de Contadores Públicos emitió el Boletín BA VEN-NIF 12, versión 0, sobre la “Tenencia de Criptoactivos Propios”, en febrero del 2020. Su propósito es establecer el criterio para el reconocimiento, medición, presentación y revelación de la tenencia de criptoactivos propios.
José, ¿cuándo debe considerar que el criptoactivo le pertenece?
José posee un criptoactivo cuando:
- Este se encuentra resguardado en su wallet
- Puede realizar transacciones con dicho criptoactivo.
Entonces, si me pagan utilizando un criptoactivo, ¿cómo calculo mis ingresos?
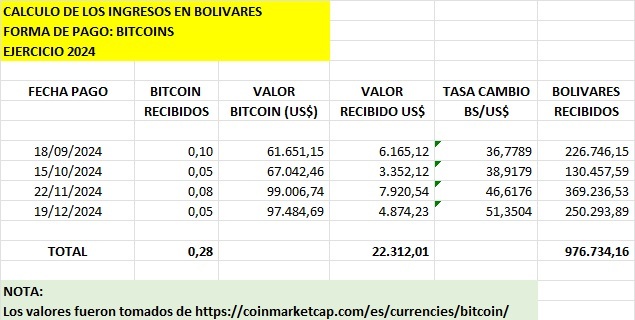
Según el BA VEN-NIF 12, el criptoactivo, en el momento de su adquisición, se contabilizará a su costo. Es decir, el ingreso se calculará de acuerdo con el valor del activo el día del pago. Por lo tanto, los ingresos en Bolívares correspondientes al año 2024 se calcularán según se muestra en el siguiente cuadro.
Entonces, ¿qué ingresos debe declarar en su declaración de ISLR anual?
Todo depende, si José tuvo ingresos adicionales a los señalados en el cuadro anterior. Así pues:
- Si percibió otros ingresos en bolívares, deberemos sumar dichos montos a los Bs. 976.734,16, recibidos en Bitcoins, para determinar el total de su ingreso anual.
- Si los pagos en criptoactivos son los únicos ingresos del 2024, deberá declarar como entradas los Bs. 976.734,16, determinados en el cuadro anterior.
La historia sigue: venta de criptoactivos
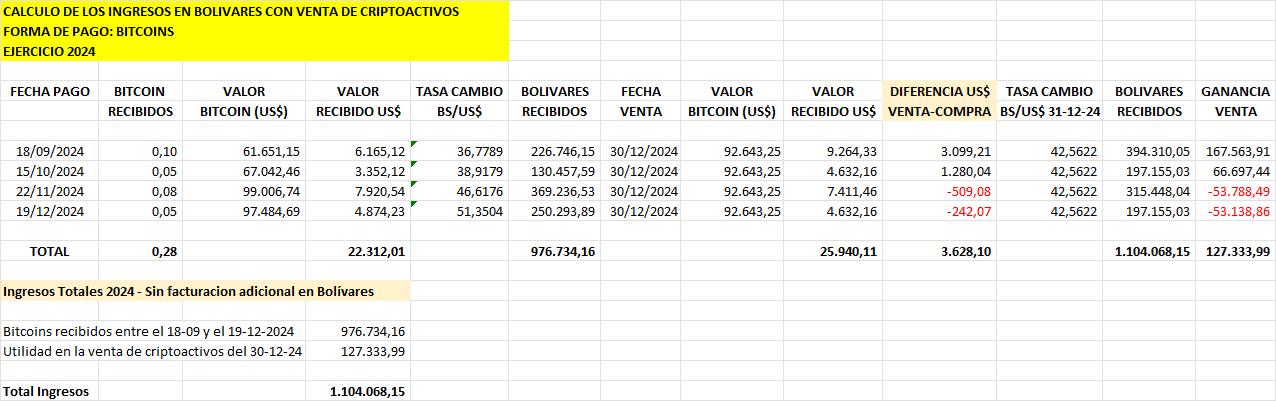
En los últimos días de diciembre de 2024, el Bitcoin empezó a disminuir de precio (en comparación con los dos últimos pagos recibidos por mi cliente). Así las cosas, José decidió vender todos sus criptoactivos por temor a que esta tendencia se mantuviera en las primeras semanas del 2025.
Como podemos ver en el siguiente cuadro, el resultado global de la venta también fue positivo, aunque tuvo pérdidas parciales (en US$) en las dos últimas negociaciones. Ello implica que los Bs. 127.333,99 que ganó en la venta de los criptoactivos también deberán incluirse en sus ingresos anuales, según se muestra en la línea final del reporte. En resumen, José debió señalar en su declaración de ISLR del 2024, unos ingresos totales de Bs. 1.104.068,15.
Retenciones de ISLR en la fuente: cliente venezolano
Si el cliente de José es una persona jurídica residenciada en Venezuela, deberá realizar la respectiva retención del ISLR al momento de recibir la factura o realizar el pago, lo que ocurra primero. Dicha retención tendrá las siguientes características:
- Será por concepto de honorarios profesionales
- La alícuota a aplicar será el 3% y tendrá un sustraendo de Bs. 107,50 (para el momento de escribir este artículo)
- Cada vez que se reciba una factura, deberá entregar un comprobante de retención con los datos de los compradores y vendedores, así como, con la información de la factura contabilizada.
- Las retenciones realizadas a José son anticipos de ISLR cancelados por este. Su totalidad se deducirá del ISLR a pagar, al momento de realizar la declaración anual de rentas.
Retenciones de ISLR en la fuente: cliente del exterior
Si, por el contrario, el cliente de José se encuentra residenciado en un país diferente a Venezuela, deberá cumplir con las leyes de su jurisdicción, lo cual incluye, generalmente, retenciones similares a las venezolanas. Aquí los puntos a considerar serían:
- Verificar si el país extranjero tiene un tratado de doble tributación con Venezuela. En caso afirmativo:
- Analizar qué tipos de impuestos abarca
- Determinar en qué capítulo se engloban las actividades realizadas por nuestro cliente y conocer la tasa impositiva máxima aplicable.
- Verificar que el cliente entrega los debidos soportes de la retención efectuada
- Descontar en la declaración anual los ISLR retenidos en el exterior que estén adecuadamente soportados.
Cada vez es más común el uso de criptoactivos. Debemos estar pendientes de las regulaciones sobre este tema a fin de cumplir con las mismas y evitarnos costosas sanciones futuras.
¡Nos hablamos, amigo lector!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!











