Indice de contenidos
En el anterior post comenzamos con el tema de los anticipos de ISLR, hoy vamos a culminar con las siguientes observaciones. Veamos:
Declaración estimada de ISLR
La declaración estimada la presentan las personas que, dentro del año inmediatamente anterior al ejercicio en curso, hayan obtenido enriquecimientos netos superiores a 1.500 Unidades Tributarias (UT). Es decir, los contribuyentes que no hayan llegado a ese mínimo no deben presentar esta declaración. Para ello, se cuenta con 6 meses a partir de la fecha de cierre. Es muy importante recordar que los contribuyentes calificados como especiales, que no se dediquen a la explotación de minas, hidrocarburos y actividades conexas, no deben cumplir este requisito, ya que están sujetos al sistema de anticipo quincenal de ISLR.
Lo cancelado por concepto de ISLR estimado se contabilizará en el Activo Corriente, en una cuenta diferente a la de retenciones.
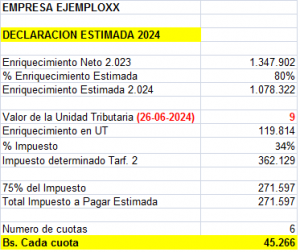
Cabe destacar que la estimada del ejercicio en curso se calcula utilizando las cifras declaradas en el año anterior, según se muestra en el siguiente cuadro, y se puede cancelar hasta en 6 porciones iguales, mensuales y consecutivas.
¿Las personas naturales realizan declaración estimada?
Sí. Las personas naturales presentan declaración estimada cuando hayan obtenido enriquecimientos provenientes de:
- Actividades mercantiles o crediticias
- Libre ejercicio de profesiones no mercantiles
- Arrendamiento o subarrendamiento de bienes muebles o inmuebles
- Participación en las utilidades netas de las sociedades de personas o comunidades no sujetas al pago de impuesto establecido en la LISLR.
Entonces, ¿en qué cuentas contabilizo los anticipos de ISLR?
A fin de mantener un control preciso y claro de los anticipos de ISLR, la entidad debe manejar cuentas individuales tales como:
- Anticipo ISLR retenido por clientes
- Anticipo ISLR declaración estimada (contribuyentes no especiales)
- Anticipo ISLR cancelado quincenalmente (contribuyentes especiales)
- Anticipo ISLR por venta de inmuebles (de presentarse una operación de este tipo en el ejercicio económico)
La suma de estos anticipos se restará del ISLR generado a fin de año, cuando se cierre el ejercicio fiscal.
¿Cómo puedo recuperar los anticipos de ISLR?
Los anticipos de ISLR se pueden recuperar de las siguientes formas:
- Cesión: a un tercero
- Compensación: el mismo contribuyente utiliza el excedente para cancelar impuestos en ejercicios futuros.
- Reintegro: devolución, por parte de la Administración Tributaria, del excedente cancelado por el contribuyente
¿Cómo funciona la cesión?
Los aspectos fundamentales de una cesión son:
- El Código Orgánico Tributario (COT) establece que los créditos líquidos y exigibles del contribuyente, por concepto de tributos, podrán ser cedidos a otros contribuyentes, para ser compensados con deudas tributarias con el mismo sujeto activo. Es decir, la empresa “A” puede ceder ISLR que tenga a su favor, a la empresa “B”, siempre que esta última lo utilice para cancelar deudas con el SENIAT.
- Cuando se realiza una cesión, el contribuyente cuenta con 3 días hábiles para notificar de la misma a la Administración Tributaria.
- Las compensaciones efectuadas solo surtirán efectos de pago en la medida de la existencia o legitimidad de los créditos cedidos. Es por ello que, antes de realizar una cesión, se debe verificar que todos los ISLR retenidos por terceros han sido debidamente cancelados a la Administración Tributaria. De igual forma, se verificará que la empresa cedente (“A”) ha cancelado oportunamente los anticipos quincenales o la declaración estimada respectiva.
¿Cómo contabilizo una cesión de impuestos?
Las cesiones, por lo general, se realizan con un descuento sobre el valor nominal del ISLR negociado. Veamos el siguiente caso: La empresa “A” cuenta con un saldo de ISLR a su favor de Bs. 10.000.000,00, después de realizar su declaración anual. La empresa “B” está interesada en adquirir este saldo y le ofrece Bs. 8.000.000,00. La diferencia entre el valor nominal y el precio real de la venta (Bs. 2.000.000,00) se mostrará como una pérdida en el estado de resultados de la empresa vendedora, en el ejercicio en el cual se lleva a cabo la transacción. Esta venta se registra en una notaria.
Debemos aconsejar a nuestros clientes que realicen una auditoría de los saldos mostrados por el vendedor, a fin de establecer la fiabilidad del ISLR que están adquiriendo y así evitar eventuales reparos del SENIAT.
Como siempre, nuestro afán es informarles acerca de aspectos significativos en la gestión diaria empresarial. Sin embargo, en asuntos tan específicos como el que tratamos hoy, nunca está de más buscar asesoría especializada en la materia.
¡Nos hablamos amigo lector!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!