Indice de contenidos
- 1 ¿Qué es una firma personal?
- 2 Designación de los agentes de retención
- 3 ¿Qué montos necesito facturar, como firma personal, para convertirme en SPE?
- 4 ¿Cuándo debo hacer la retención?
- 5 ¿Qué aspectos debo revisar en la factura que me entregan?
- 6 ¿Qué sucede si retuve más de lo debido?
- 7 ¿Cuándo y cómo debo cancelar el IVA retenido?
- 8 ¿Debo entregar al proveedor algún tipo de comprobante?
- 9 ¿Cuándo entra en vigor esta Providencia?
- 10 Asesoría especializada
En la Gaceta Oficial No. 43.171, del 16 de julio de 2025, se encuentra la Providencia Administrativa del SENIAT SNAT/2025/000054, en la cual se establece que las personas naturales que sean sujetos pasivos especiales y que cuenten con una firma personal, se convierten en agentes de retención del IVA. Analicemos en detalle esta Providencia.
¿Qué es una firma personal?
Veamos algunas de las características de una firma personal:
- Se refiere a la “firma o razón de comercio” que distingue a la persona que se dedica de manera individual a la realización de actos de comercios, es decir, al comerciante.El concepto de comerciante lo encontramos en el artículo 10 del Código de Comercio (C.C.), el cual establece que: “son comerciantes los que teniendo capacidad para contratar hacen del comercio su profesión habitual…”.
- Las personas que registren una firma personal podrán utilizar su apellido, con o sin el nombre, para identificar su giro comercial. De igual forma, “puede agregarle todo lo que crea útil para la más precisa designación de su persona o de su negocio; pero no hacerle adición alguna que haga creer en la existencia de una sociedad” (Art. 26 del C.C.).
- No se crea un ente con personal jurídica distinta a la del propio comerciante, como sucede con la creación de una compañía/sociedad anónima (C.A/S.A.) o sociedad de responsabilidad limitada (S.R.L.) y, por lo tanto, el comerciante responde con todo su patrimonio cuando ejecuta sus actividades mercantiles.
- La firma personal debe formalizarse ante el Registro Mercantil, de acuerdo a lo dispuesto en el Código de Comercio en sus artículos 17 y 19.
- La firma personal puede ser heredada, y los herederos deben hacer mención que se trata de una sucesión o de una cesión de la firma personal. Seguro que en algún momento Usted ha visto nombres como “Panadería Rodríguez, Sucesores”.
- Los profesionales que ejercen profesiones liberales como médicos, contadores, arquitectos, etc. no deben constituir ni funcionar bajo el esquema de una firma personal. Las mismas distinguen a las personas que realizan actividades comerciales y estas no lo son. Las actividades profesionales son de carácter civil.
Designación de los agentes de retención
Se establecen como agentes de retención del IVA a las personas naturales que sean sujetos pasivos especiales y que estén registradas como firmas personales, cuando adquieran bienes muebles o reciban servicios.
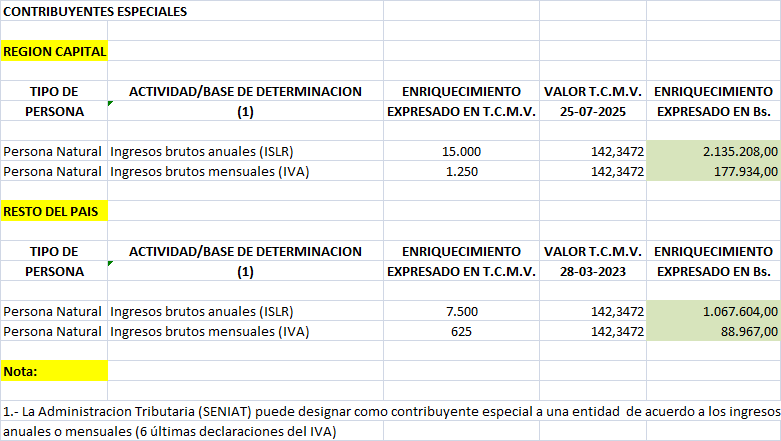
¿Qué montos necesito facturar, como firma personal, para convertirme en SPE?
Los montos mínimos requeridos para convertirse en SPE (contribuyente especial) se muestran en la siguiente tabla:
¿Cuándo debo hacer la retención?
Cada vez que se adquiera un bien o se reciba un servicio. Cuando se realice el pago o abono en cuenta, lo que ocurra primero. Es decir, si la compra es a crédito, la retención se deberá efectuar al momento de registrar la deuda en los libros contables (fecha de la compra).
¿Qué aspectos debo revisar en la factura que me entregan?
Se debe revisar que la factura que entrega el proveedor cumple con los requisitos exigidos por el SENIAT. Para ello, se deben conocer las últimas disposiciones en esta materia (Providencias 102 y 121 del SENIAT) a fin de aplicar el 75% o el 100% de retención.
¿Qué sucede si retuve más de lo debido?
Una de las principales tareas es vigilar que las retenciones y pagos se hagan por el monto correcto. De existir diferencias entre los montos retenidos y pagados, se deberán llevar a cabo los pasos establecidos en los artículos 12 y 13 de la Providencia 054.
¿Cuándo y cómo debo cancelar el IVA retenido?
La declaración y pago del IVA retenido se realiza quincenalmente, a través del portal del SENIAT, de acuerdo al calendario fiscal para contribuyentes especiales. Se deberá ubicar la fecha de cada quincena utilizando el último número de RIF de la firma personal.
¿Debo entregar al proveedor algún tipo de comprobante?
Sí, dentro de los dos días hábiles siguientes a la compra, se debe entregar al proveedor el correspondiente comprobante de retención del IVA. Las características de los mismos se encuentran en el artículo 16 de la norma. Si se realiza más de una operación quincenal con el mismo proveedor, se podrá emitir un comprobante que incluya todas las operaciones del periodo.
¿Cuándo entra en vigor esta Providencia?
A partir del uno (1) de agosto de 2025.
Asesoría especializada
Como podemos ver, la organización contable y administrativa se hace imperativa, más que nunca, si su firma personal necesita cumplir con la Providencia 54. Le sugiero buscar una asesoría que le garantice el cumplimiento de todos sus deberes fiscales a fin de evitar sanciones. De igual forma, le sugiero conocer las últimas disposiciones que ha emitido el SENIAT con respecto a los temas de facturación, sistemas informáticos e IVA.
El plazo para acatar esta disposición es muy breve. No deje para el último momento el conseguir la ayuda necesaria para que su negocio continúe produciendo.
¡Nos hablamos, amigo lector!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!