Indice de contenidos
- 1 Características de los aportes parafiscales
- 2 ¿Quiénes deben realizar el aporte establecido en la Ley Orgánica de Drogas?
- 3 ¿Cómo se verifica el número de trabajadores?
- 4 Fecha y lugar de la declaración
- 5 Base Imponible
- 6 Base imponible especial
- 7 Reparos y multas
- 8 ¿Y si los estados bajo VEN-NIF arrojan pérdida?
- 9 El año pasado tenía 50 trabajadores, pero en este ejercicio solo tengo 20. ¿Qué debo hacer?
- 10 Puntos importantes a considerar
En semanas recientes realicé una auditoría fiscal a un grupo de empresas que calificaba su gestión tributaria como sobresaliente. Si bien es cierto que dicho grupo maneja sus aspectos fiscales de manera muy ordenada y puntual, me encontré con una característica repetida en otras organizaciones: los aportes parafiscales no gozan de la misma atención que los impuestos cancelados al SENIAT y, por ello, suelen presentar un mayor número de inconsistencias y errores. En el caso que nos ocupa, el tema en discordia fue el aporte al FONA, establecido en la Ley Orgánica de Drogas. Veamos entonces los aspectos tributarios que esta norma nos depara.
Características de los aportes parafiscales
Debemos recordar que el aporte previsto en la Ley Orgánica de Drogas es una contribución parafiscal. Estas contribuciones presentan las siguientes características:
- Buscan satisfacer las necesidades básicas de la ciudadanía tales como salud, vivienda y educación
- Son administradas por instituciones públicas, diferentes al SENIAT, como el Fondo Nacional Antidrogas (FONA), Instituto Venezolano de los Seguros Sociales (IVSS), el Instituto Nacional de Capacitación y Educación Socialista (INCES) o el Banco Nacional de Vivienda y Hábitat (BANAVIH)
- Cada institución recibe de manera directa los fondos recaudados.
- Los fondos obtenidos por cada institución provienen de aportes obligatorios, realizados tanto por patronos como por empleados
- Cada aporte parafiscal está regulado por su ley específica
¿Quiénes deben realizar el aporte establecido en la Ley Orgánica de Drogas?
En el artículo 32 de esta norma encontramos que son sujetos pasivos de esta Ley “las personas jurídicas privadas, consorcios y entes públicos con o sin fines empresariales, que ocupen cincuenta trabajadores o más”. Es oportuno señalar que, para el caso de grupos económicos, se debe consolidar la información de todas las empresas.
Es importante destacar que la definición de sujeto pasivo incluye a las Entidades Sin Fines de Lucro (ESFL) siempre que tengan el número mínimo de trabajadores.
¿Cómo se verifica el número de trabajadores?
La verificación se lleva a cabo a través de varios métodos:
- Revisión de las nóminas del contribuyente
- Comparación de la nómina contra los pagos de Seguro Social y FAOV
- Revisión de otros pagos realizados en la contabilidad bajo los conceptos de servicios y/u honorarios, a fin de detectar situaciones irregulares.
Sin embargo, surge la siguiente pregunta: ¿50 trabajadores cuando? ¿Al cierre del ejercicio? ¿50 personas como promedio mensual? La Providencia del 24 de marzo de 2011, establece en su artículo 5 que “estarán sujetos a este aporte… aquellas personas… que ocupen cincuenta trabajadores o más en cualquier momento del ejercicio fiscal”.
Fecha y lugar de la declaración
La declaración se debe presentar dentro de los 60 días continuos a partir del cierre del ejercicio fiscal. La misma se realizará a través del portal del FONA : (https://fona.sigat.net/). Es decir, para una organización que cierre su ejercicio fiscal el 31 de diciembre, el lapso para declarar se vence el 28 de febrero del año siguiente.
Base Imponible
Cuando se lee el texto de la Ley Orgánica de Drogas, a nivel tributario, el tema que presenta la mayor duda es el cálculo de la base imponible. El artículo 32 de dicha norma establece que los aportantes deben liquidar “el equivalente al uno por ciento (1%) de su ganancia o utilidad en operaciones”. Pero, ¿qué debemos entender por utilidad en operaciones? ¿Debemos considerar la utilidad del ejercicio contable declarada para el ISLR? ¿Consideramos las cifras a valores históricos o, por el contrario, debemos hacer los cálculos sobre los valores ajustados por inflación?
Para aclarar estos puntos debemos remitirnos a la Gaceta Oficial No. 39.643 del 28 de marzo de 2011, donde encontramos la “Providencia mediante la cual se dicta la Normativa para efectuar el pago y la distribución del aporte y la contribución especial establecidos en la Ley Orgánica de Drogas”.
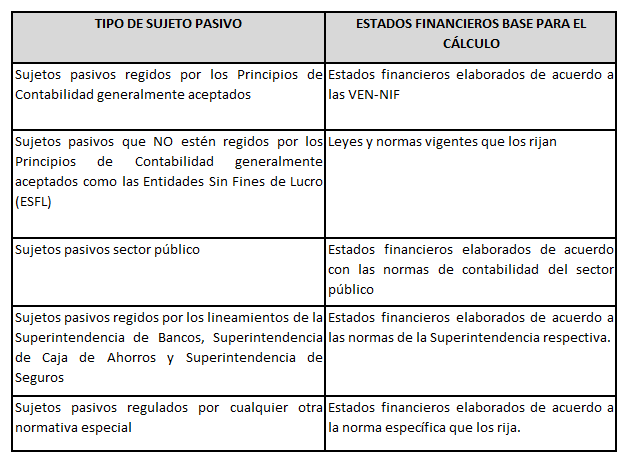
En el artículo 6 de dicha Providencia encontramos que la base del cálculo es “la ganancia neta fiscal antes del Impuesto Sobre la Renta” que se muestra en los estados financieros preparados, según sea el tipo de sujeto pasivo. Así:
Base imponible especial
Cuando la organización se dedique a fabricar o importar bebidas alcohólicas y/o tabaco y sus mezclas, la alícuota impositiva es del 2 % de su ganancia o utilidad en operaciones.
Reparos y multas
El no cancelar el aporte previsto en esta norma acarrea una multa equivalente al doble del mismo. En caso de reincidencia, la multa será el triple del monto original.
Es importante destacar que el FONA ha realizado numerosos reparos en sus fiscalizaciones, a los contribuyentes que han considerado las cifras del ISLR para realizar este aporte. Lo correcto es analizar qué tipo de sujeto pasivo es la organización y considerar los estados financieros adecuados a esa condición (ver cuadro).
¿Y si los estados bajo VEN-NIF arrojan pérdida?
En este caso, el contribuyente deberá realizar una declaración informativa y no cancelar ningún aporte, dado que el mismo se calcula sobre la utilidad y, en este caso, no existe.
El año pasado tenía 50 trabajadores, pero en este ejercicio solo tengo 20. ¿Qué debo hacer?
Deberá presentar una declaración informativa indicando su nueva condición. En el portal, a fin de determinar si la organización es aportante o no, una de las primeras preguntas que deberá contestar es el número de trabajadores. Si su organización no cuenta con 50 personas, no se generará aporte a cancelar.
Puntos importantes a considerar
- Cada aporte parafiscal cuenta con una ley específica, debemos conocerla y analizarla a fin de determinar adecuadamente la base imponible y el aporte a cancelar.
- Antes de realizar cualquier declaración, prepare unos papeles de trabajo claros y precisos, donde se muestre toda la información requerida por cada ley.
Como siempre, amigo lector, espero que esta información le sea de utilidad.
¡Nos hablamos en nuestro próximo post!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!