Indice de contenidos
- 1 Artículo 9, numeral 9
- 2 Si cumple todos los requisitos debe inscribirse en el RUSO
- 3 ¿Todos los contadores somos sujetos obligados de la LOCDOFT?
- 4 Entonces, ¿debo inscribirme en el RUSO? La recomendación de los especialistas
- 5 Acciones prioritarias: Más allá del RUSO…
- 6 Artículo 10 de la LOCDOFT – Conservar los documentos
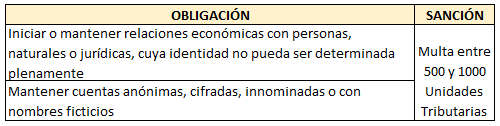
- 7 Artículo 11 de la LOCDOFT – Validar la identidad del cliente
- 8 Artículo 12 de la LOCDOFT – Destino de las transacciones
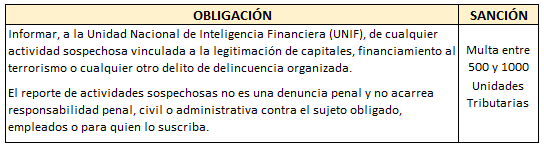
- 9 Artículo 13 de la LOCDOFT – Reportar actividades sospechosas
- 10 Artículo 14 de la LOCDOFT – No comunicar el reporte de actividades
- 11 Artículo 15 de la LOCDOFT – Obligación de no cerrar cuentas
- 12 Artículo 16 de la LOCDOFT – Conociendo al usuario final
- 13 Artículo 17 de la LOCDOFT – Reportar transacciones en efectivo
- 14 Artículo 18 de la LOCDOFT – Personas expuestas políticamente
- 15 ¿Qué es una persona expuesta políticamente?
- 16 Artículo 19 de la LOCDOFT – Medidas especiales sobre negocios y transacciones
- 17 Otros puntos a considerar…
En el artículo anterior, 9 Tips sobre la LOCDOFT (Ley Orgánica Contra la Delincuencia Organizada y Terrorismo) empezamos a entender la Ley Orgánica Contra la Delincuencia Organizada y Financiamiento al Terrorismo (LOCDOFT) y mencionamos el Registro Unificado de Sujetos Obligados (RUSO). Hoy continuamos con datos adicionales.
Artículo 9, numeral 9
Este es el numeral que ha venido a revolucionar a los gremios de profesionales que, como contadores, abogados, economistas y administradores, gestionan empresas. Veamos qué dice:
“Se consideran sujetos obligados de conformidad con esta Ley los siguientes:
…los abogados, abogadas, administradores, economistas y contadores o contadoras en el libre ejercicio de la profesión, cuando estos o estas lleven a cabo transacciones para un cliente con respecto a las siguientes actividades:”
De este texto debemos analizar tres frases:
- Libre ejercicio de la profesión: Esto excluye de la LOCDOFT los profesionales que trabajan bajo relación de dependencia.
- Llevar a cabo: Según la RAE, la expresión “llevar a cabo” significa ejecutar algo, concluirlo. Es decir, implica ejecutar de manera directa alguna acción a fin de conseguir un objetivo. Son ejemplo de acciones: movilizar capital para adquirir una propiedad, figurar como socio en una empresa, prestar el domicilio de la firma para crear compañías.
- Transacciones para un cliente: Son las gestiones que los profesionales realizan para un tercero. En estas oportunidades, los profesionales son eslabones en el sistema financiero.
Si cumple todos los requisitos debe inscribirse en el RUSO
Los tres requisitos enumerados en el punto anterior deben cumplirse de manera simultánea para que los profesionales sean sujetos obligados de la LOCDOFT. Eso sí, si estos se cumplen, no importa el monto de la operación; el asesor queda bajo esta ley y debe inscribirse en el RUSO.
¿Todos los contadores somos sujetos obligados de la LOCDOFT?
No. En la Evaluación Nacional de Riesgo, la Oficina Nacional Contra la Delincuencia Organizada y Financiamiento al Terrorismo (ONCDOFT) determina en su numeral 3.8 que “la responsabilidad preventiva del contador no se activa por el solo hecho de ejercer la profesión, sino por su participación en operaciones que, por su naturaleza financiera o societaria, pueden ser utilizadas para ocultar el origen ilícito de los fondos”. Así pues, realizar una auditoría, brindar asesoría fiscal o preparar unos estados financieros no activa la obligación de sujeto obligado.
Entonces, ¿debo inscribirme en el RUSO? La recomendación de los especialistas
La recomendación que se escucha en las charlas y conferencias dictadas por algunos colegios de contadores es la de inscribirse en el RUSO. El hacerlo es tomado como señal de buena fe por parte del profesional que lo hace. La idea es ver el RUSO como un registro más de los muchos que existen en el ejercicio de las profesiones mencionadas.
Acciones prioritarias: Más allá del RUSO…
En la LOCDOFT encontramos una serie de deberes que tienen que ser cumplidos por los sujetos obligados y que no pueden ser tomados a la ligera. Cada organización deberá adoptar los procedimientos necesarios para que estos pasos se verifiquen. En los siguientes puntos veremos cuáles son y la sanción que acarrea el no hacerlo.
Artículo 10 de la LOCDOFT – Conservar los documentos
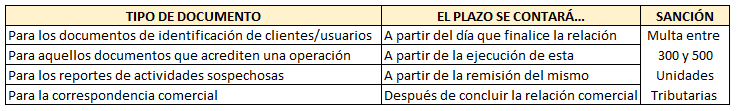
Este artículo establece, para los sujetos obligados, el deber de conservar, en forma física y digital, durante 5 años, los documentos de las operaciones y las relaciones con los clientes. En la siguiente tabla se muestra cuándo comienza a contar el plazo, dependiendo del tipo de documento:
Artículo 11 de la LOCDOFT – Validar la identidad del cliente
Artículo 12 de la LOCDOFT – Destino de las transacciones
Los sujetos obligados por la LOCDOFT deberán establecer mecanismos que permitan detectar cualquier transacción inusual o sospechosa, aun cuando parezca económicamente válida, incluyendo las operaciones en tránsito. El Ejecutivo Nacional y la ONCDOFT podrán establecer montos y/o características de las transacciones para que estas tengan que ser analizadas.
Artículo 13 de la LOCDOFT – Reportar actividades sospechosas
Artículo 14 de la LOCDOFT – No comunicar el reporte de actividades
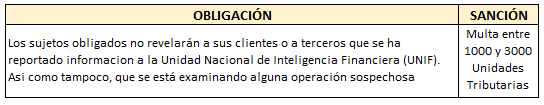
Artículo 15 de la LOCDOFT – Obligación de no cerrar cuentas
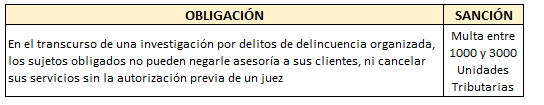
Artículo 16 de la LOCDOFT – Conociendo al usuario final
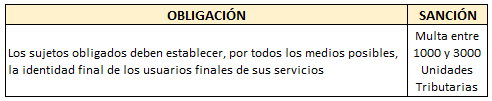
Este punto reviste especial importancia, sobre todo en los tiempos actuales, donde el teletrabajo está a la orden del día. Debemos conocer a nuestros clientes, a qué se dedican, cómo operan, cuáles son sus clientes, proveedores y empleados. Para ello, una visita a sus oficinas y almacenes es imprescindible y muy recomendable.
Artículo 17 de la LOCDOFT – Reportar transacciones en efectivo
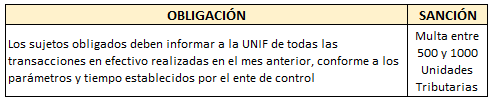
Artículo 18 de la LOCDOFT – Personas expuestas políticamente
Los sujetos obligados deben diseñar procedimientos de debida diligencia cuando mantengan relaciones con personas expuestas políticamente. La alta gerencia debe aprobar la vinculación de la organización con este tipo de clientes.
La debida diligencia comienza por elaborar una ficha de identificación del cliente, bien sea persona natural o jurídica. En los portales web de algunos colegios de contadores podemos encontrar estos formatos.
¿Qué es una persona expuesta políticamente?
Es aquella que desempeña o ha desempeñado funciones públicas destacadas en un país o en una organización internacional. Si desgranamos la definición de la LOCDOFT, nos encontramos con:
- Persona natural que es o fue figura política de alto nivel de un órgano ejecutivo, legislativo, judicial o militar, de un gobierno nacional o extranjero, elegido o no.
- Persona natural que es miembro de alto nivel de un partido político nacional o extranjero o un ejecutivo de alto nivel de una corporación que sea propiedad de un gobierno extranjero.
- Familiares más cercanos o círculo de colaboradores inmediatos del funcionario (padres, hermanos, cónyuges, hijos o parientes políticos)
- Cualquier persona jurídica que haya sido creada por dicho funcionario en su beneficio.
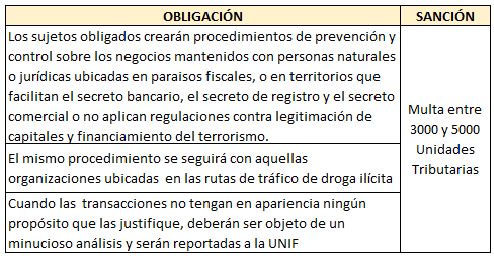
Artículo 19 de la LOCDOFT – Medidas especiales sobre negocios y transacciones
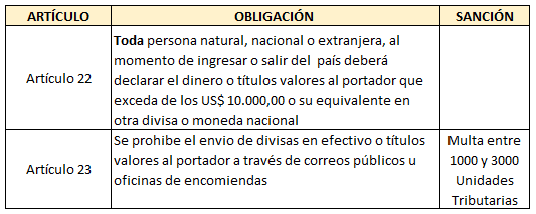
Otros puntos a considerar…
Como puede ver, amigo lector, esta ley se debe analizar cuidadosamente. No solo si usted o su empresa están considerados sujetos obligados.
Ojalá mi propósito se haya cumplido: generar en usted la necesidad de conocer más sobre este tema y aplicarlo, de manera correcta, en sus operaciones diarias.
¡Nos hablamos en el próximo post!